Problemy finansowe pokolenia Z stają się jednym z najpoważniejszych wyzwań społeczno-gospodarczych współczesnej Europy. Rosną koszty mieszkań, utrzymuje się niepewność zatrudnienia, a gromadzenie kapitału pozostaje trudne. Dlatego nawet wykształceni i pracujący młodzi Europejczycy mają trudności z osiągnięciem niezależności ekonomicznej.
Przez dziesięciolecia europejski model awansu społecznego opierał się na prostym założeniu. Zdobądź wykształcenie, znajdź pracę, kup mieszkanie, załóż rodzinę i stopniowo buduj majątek. Dziś ta ścieżka przestaje być równie dostępna dla kolejnych pokoleń.
W 2025 roku 44,8% mieszkańców Unii Europejskiej w wieku 25–34 lat miało wykształcenie wyższe, wobec 27,2% w 2005 roku. Badania Eurofound wskazują jednak na bariery mieszkaniowe i zawodowe. Utrudniają one młodym ludziom rozpoczęcie samodzielnego życia.
Paradoks polega więc nie na braku ambicji młodzieży, lecz na rosnącej rozbieżności między dostępem do edukacji a możliwościami osiągnięcia stabilności finansowej.
Sytuacja ta jest szczególnie widoczna w dużych miastach europejskich — od Kijowa i Warszawy po Berlin, Madryt, Amsterdam i Dublin. To właśnie tam koncentrują się uniwersytety, miejsca pracy wymagające wysokich kwalifikacji, inwestycje i innowacje. Jednocześnie powstają tam najwyższe bariery wejścia na rynek mieszkaniowy.
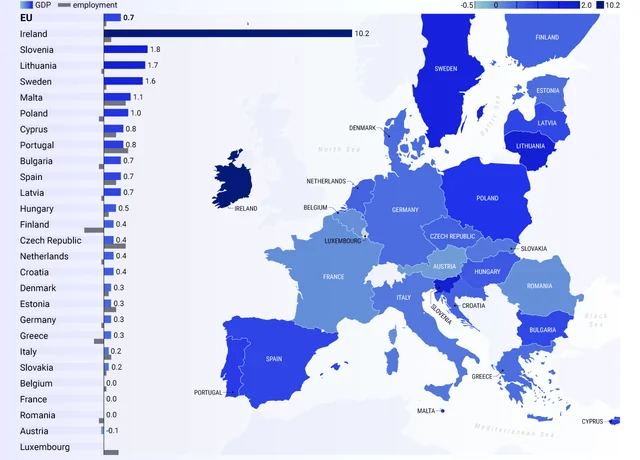
Źródło: https://www.reddit.com/r/MapPorn/comments/1wxejez/eu_economic_growth_for_q22026_change_qq_eurostat/
Mit o „leniwym pokoleniu” i dlaczego edukacja przestaje gwarantować dobrobyt?
Europejskie dyskusje o młodym pokoleniu często sprowadzają się do kwestii dyscypliny pracy, wygórowanych oczekiwań płacowych, niechęci do nadgodzin czy preferowania pracy zdalnej. Takie podejście miesza jednak kulturowe oceny ze strukturalnymi problemami gospodarczymi.
Według Eurostatu w sierpniu 2026 roku stopa bezrobocia wśród osób poniżej 25. roku życia w UE wynosiła 15,4%, podczas gdy ogólna stopa bezrobocia wynosiła 6,1%.
Nie oznacza to, że 15,4% wszystkich młodych ludzi pozostawało bez pracy — wskaźnik ten jest obliczany wśród młodzieży aktywnej zawodowo. Pokazuje jednak, jak trudne pozostaje rozpoczęcie kariery zawodowej.
Wybrane wskaźniki dotyczące młodych Europejczyków:
| Wskaźnik | Wartość | Okres |
|---|---|---|
| Osoby z wykształceniem wyższym w wieku 25–34 lat | 44,8% | 2025 |
| Bezrobocie młodzieży poniżej 25 lat | 15,4% | Sierpień 2026 |
| Młodzież NEET w wieku 15–29 lat | 11,0% | 2025 |
Wskaźnik NEET obejmuje osoby młode, które nie pracują, nie uczą się ani nie uczestniczą w szkoleniach zawodowych. W 2025 roku wynosił on 11%, wobec 15,2% w 2015 roku.
Oznacza to, że pod pewnymi względami sytuacja młodego pokolenia ulega poprawie. Jednak pozytywne zmiany w statystykach zatrudnienia nie oznaczają automatycznie, że młodzież uzyskuje dochody pozwalające na samodzielne życie.
Europejski problem polega nie tylko na znalezieniu pracy, lecz także na znalezieniu takiej pracy, która zapewnia wolność ekonomiczną.
Problemy finansowe pokolenia Z na rynku mieszkaniowym
W Europie symbolem niezależności finansowej tradycyjnie było własne mieszkanie. Według Eurofound od 2010 roku do okresu objętego badaniem z końca 2025 roku średnie ceny sprzedaży mieszkań w UE wzrosły o 55,4%, a czynsze — o 26,7%. W pierwszym kwartale 2026 roku ceny nieruchomości mieszkaniowych wzrosły o kolejne 5,1% w porównaniu z analogicznym okresem 2025 roku.
W wielu krajach Europy własne mieszkanie od dziesięcioleci stanowi symbol niezależności finansowej. Jednak dla młodego pokolenia jego zakup staje się coraz trudniejszy. Według Eurofound od 2010 roku do okresu objętego badaniem z końca 2025 roku średnie ceny nieruchomości mieszkaniowych w UE wzrosły o 55,4%, a czynsze o 26,7%. W pierwszym kwartale 2026 roku ceny mieszkań wzrosły o kolejne 5,1% w porównaniu z analogicznym okresem poprzedniego roku.
Co istotne, wzrost cen mieszkań przewyższał również wzrost dochodów. Według Wspólnego Centrum Badawczego Komisji Europejskiej (JRC) między 2015 a końcem 2024 roku ceny nieruchomości mieszkaniowych w UE wzrosły o około 55%, podczas gdy dochód netto gospodarstw domowych w przeliczeniu na mieszkańca zwiększył się o 49%. Oznacza to, że nieruchomości drożały szybciej niż rosły możliwości finansowe przeciętnego mieszkańca, pogarszając ich dostępność w relacji do dochodów.
Najnowsze dane Eurostatu za 2025 rok potwierdzają nierównomierne rozłożenie tego obciążenia. 9,1% młodych Europejczyków w wieku 15–29 lat mieszkało w gospodarstwach domowych przeznaczających co najmniej 40% dochodu rozporządzalnego na mieszkanie, wobec 7,7% ogółu mieszkańców UE. Wśród osób w wieku 20–24 lat odsetek ten wynosił już 11,1%, a w Danii sięgał 34,9%.
Co istotne, średnie wartości ukrywają ogromne nierówności regionalne. Zakup mieszkania w niewielkim polskim mieście, centrum Amsterdamu czy na przedmieściach Madrytu wiąże się z zupełnie innymi możliwościami finansowymi. W badaniu Foundational challenges: The housing struggles of Europe’s youth, opublikowanym przez Eurofound w grudniu 2025 roku, wskazano szczególnie wymowny fakt: w wielu obszarach Bułgarii, Irlandii, Polski, Portugalii i Hiszpanii wynajem standardowego mieszkania dwupokojowego wymagałby przeznaczenia ponad 80% medianowego wynagrodzenia młodego pracownika.
Europejski kryzys mieszkaniowy nie sprowadza się więc wyłącznie do rosnących cen. Coraz większym wyzwaniem staje się relacja między zarobkami młodych ludzi a kosztami uzyskania samodzielnego mieszkania, szczególnie w dużych aglomeracjach, gdzie koncentrują się możliwości edukacyjne i zawodowe.
Według najnowszych danych Eurostatu w drugim kwartale 2026 roku ceny nieruchomości mieszkaniowych w UE wzrosły o 4,7%, a czynsze o 3,0% w porównaniu z analogicznym okresem poprzedniego roku. Największe roczne wzrosty cen mieszkań odnotowano w Portugalii (+16,5%), Bułgarii (+15,5%) i na Litwie (+14,3%).
Problemy finansowe pokolenia Z a odroczona niezależność
W 2025 roku średni wiek wyprowadzki z domu rodzinnego w UE wynosił 26,3 roku. W niektórych państwach był znacznie wyższy.
| Państwo | Średni wiek wyprowadzki z domu rodzinnego, 2025 |
|---|---|
| Chorwacja | 31,5 roku |
| Grecja | 30,9 roku |
| Słowacja | 30,9 roku |
| Hiszpania | 30,2 roku |
| Włochy | 30,2 roku |
| Średnia UE | 26,3 roku |
| Litwa | 22,7 roku |
| Estonia | 22,7 roku |
| Dania | 21,8 roku |
| Finlandia | 21,4 roku |
Źródło: Eurostat, wrzesień 2026.
Eurofound potwierdza, że wielu młodych ludzi pozostaje w domach rodzinnych nie z własnego wyboru, lecz z powodu braku możliwości sfinansowania preferowanego sposobu zamieszkania. Taka niepewność mieszkaniowa odracza wolność finansową: młodzi ludzie później wyprowadzają się z domu, odkładają decyzje o założeniu rodziny i ograniczają mobilność związaną z miejscem pracy.
Matematyka kosztu dorosłego życia
Europejskie systemy ochrony zdrowia, dofinansowana edukacja, rozwinięty transport publiczny i pomoc społeczna ograniczają część ryzyk finansowych. Nie oznacza to jednak, że młodzi Europejczycy mogą bez trudu pozwolić sobie na samodzielność. Największym obciążeniem pozostają koszty mieszkania, żywności, transportu oraz codziennego utrzymania.
Problemy finansowe pokolenia Z wynikają nie tylko z poziomu wynagrodzeń, lecz także z rosnących kosztów podstawowych potrzeb.
Według Eurostatu w styczniu 2026 roku trzy podstawowe kategorie — żywność, mieszkanie wraz z energią oraz transport — odpowiadały za około 46% wydatków konsumpcyjnych gospodarstw domowych w Unii Europejskiej, według wag stosowanych do obliczania zharmonizowanego wskaźnika cen konsumpcyjnych.
Ile naprawdę wydaje przeciętny mieszkaniec Polski?
Według najnowszych danych Głównego Urzędu Statystycznego za 2025 rok przeciętny miesięczny dochód rozporządzalny na osobę w polskich gospodarstwach domowych wynosił 3 500 zł, natomiast przeciętne wydatki osiągnęły 2 015 zł.
Statystyczny miesięczny budżet mieszkańca Polski — 2025
| Kategoria | Kwota miesięczna |
|---|---|
| Dochód rozporządzalny na osobę | 3 500 zł |
| Żywność i napoje bezalkoholowe (25,1%) | 506 zł |
| Użytkowanie mieszkania i energia (19,4%) | 391 zł |
| Transport (9,8%) | 197 zł |
| Pozostałe wydatki, w tym zdrowie, odzież, komunikacja, rekreacja i inne | 921 zł |
| Łączne wydatki | 2 015 zł |
| Różnica między dochodem a wydatkami | 1 485 zł |
Źródło: GUS, „Sytuacja gospodarstw domowych w 2025 r.”, publikacja z 27 maja 2026 roku. Kwoty poszczególnych kategorii obliczono na podstawie udziałów procentowych i zaokrąglono do pełnych złotych.
Na pierwszy rzut oka statystyki wyglądają optymistycznie. Przeciętny dochód rozporządzalny przewyższa wydatki o 1 485 zł miesięcznie. Nie oznacza to jednak, że statystyczny Polak oszczędza taką kwotę co miesiąc. Dane obejmują zarówno osoby mieszkające z rodziną, właścicieli nieruchomości, emerytów, jak i osoby wynajmujące mieszkania na wolnym rynku.
Co więcej, przeciętne wydatki mieszkaniowe wynoszące 391 zł na osobę nie odzwierciedlają rzeczywistych kosztów, które musi ponieść młody człowiek rozpoczynający samodzielne życie w dużym mieście.
Ile kosztuje niezależność młodego pracownika w Polsce w 2026 roku?
W 2026 roku ustawowe minimalne wynagrodzenie w Polsce wynosi 4 806 zł brutto, czyli około 3 606 zł netto przy standardowej umowie o pracę i typowym rozliczeniu podatkowym.
Tymczasem według danych z monitoringu ofert najmu za wrzesień 2026 roku mediana ofertowego czynszu za kawalerkę wynosiła około 2 200 zł we Wrocławiu i 2 600 zł w Warszawie.
| Wskaźnik | Wrocław | Warszawa |
|---|---|---|
| Minimalne wynagrodzenie netto w 2026 r. | 3 606 zł | 3 606 zł |
| Mediana ofertowego czynszu za kawalerkę | 2 200 zł | 2 600 zł |
| Udział czynszu w wynagrodzeniu | 61% | 72% |
| Kwota pozostająca po opłaceniu czynszu | 1 406 zł | 1 006 zł |
Opracowanie własne.
Oznacza to, że młody pracownik otrzymujący minimalne wynagrodzenie i próbujący samodzielnie wynająć kawalerkę we Wrocławiu musiałby przeznaczyć na sam czynsz około 61% swojej wypłaty. W Warszawie byłoby to aż 72%.
A przecież pozostają jeszcze wydatki na żywność, ogrzewanie, energię elektryczną, internet, transport, zdrowie czy podstawowe potrzeby osobiste. W takich warunkach systematyczne gromadzenie wkładu własnego na mieszkanie staje się szczególnie trudne.
Właśnie tutaj ujawnia się zasadnicza różnica między statystycznym poziomem wydatków całego społeczeństwa a kosztami uzyskania niezależności przez młode pokolenie.
Europejski problem pracujących, których nie stać na samodzielność
Problemy finansowe pokolenia Z nie ograniczają się do bezrobocia czy niskich wynagrodzeń. Obejmują również brak dostępu do przystępnych cenowo mieszkań, trudności w uzyskaniu kredytu hipotecznego oraz niewielkie możliwości gromadzenia oszczędności. W konsekwencji nawet stabilne zatrudnienie nie zawsze pozwala młodemu człowiekowi osiągnąć samodzielność ekonomiczną.
Zjawisko working poor, czyli ubóstwa osób pracujących, stanowi jedną z konsekwencji niskich dochodów w relacji do kosztów utrzymania. Nie należy jednak utożsamiać go ze wszystkimi osobami mającymi trudności z oszczędzaniem — jest to odrębna kategoria statystyczna dotycząca zagrożenia ubóstwem mimo zatrudnienia.
Według Eurostatu w 2025 roku 9,1% mieszkańców UE w wieku 15–29 lat żyło w gospodarstwach domowych przeznaczających co najmniej 40% dochodu rozporządzalnego na mieszkanie. Wśród całej populacji wskaźnik ten wynosił 7,7%, natomiast w grupie wiekowej 20–24 lata sięgał już 11,1%.
Dodatkowo 26,9% młodych Europejczyków w wieku 15–29 lat mieszkało w przeludnionych lokalach, wobec 16,8% ogółu mieszkańców Unii Europejskiej.
Istotny pozostaje jeszcze jeden problem metodologiczny. Młodzi ludzie, których nie stać na samodzielny wynajem i którzy nadal mieszkają z rodzicami, mogą statystycznie wykazywać mniejsze obciążenie kosztami mieszkaniowymi. Dlatego średnie wskaźniki nie oddają w pełni skali niezaspokojonego zapotrzebowania na niezależne zamieszkanie.
Europejski paradoks polega więc na tym, że człowiek może pracować w pełnym wymiarze godzin, regularnie otrzymywać wynagrodzenie, a mimo to nie dysponować dochodem wystarczającym do samodzielnego utrzymania mieszkania, zabezpieczenia przyszłości i stopniowego budowania własnego kapitału.
Główne przyczyny problemów finansowych pokolenia Z
Źródło: https://finance.yahoo.com/economy/articles/gen-zs-first-paycheck-2026-225456551.html
Nieruchomości jako aktywa zamiast domów
W wielu europejskich miastach nieruchomości mieszkaniowe pełnią dwie sprzeczne funkcje. Dla młodego pracownika mieszkanie jest podstawową potrzebą życiową. Dla właściciela kapitału może stanowić źródło dochodu z wynajmu lub sposób przechowywania majątku. Problem nasila się, gdy podaż nowych mieszkań nie nadąża za migracjami ludności, koncentracją miejsc pracy i popytem na nieruchomości inwestycyjne.
Eurofound w badaniu z 2025 roku wskazuje na rosnące znaczenie mieszkań jako aktywów inwestycyjnych. Jednocześnie do przyczyn wzrostu cen zalicza niedobór gruntów, wysokie koszty energii, brak pracowników budowlanych oraz ograniczenia regulacyjne. A poza tym Europejskie rynki w znacznym stopniu cierpią z powodu niewystarczającej podaży mieszkań dostępnych cenowo.
Gospodarka subskrypcyjna i cyfrowy wynajem
Młodzi Europejczycy coraz częściej korzystają z usług cyfrowych zamiast posiadać produkty na własność. Dotyczy to platform streamingowych, oprogramowania, przechowywania danych w chmurze, aplikacji mobilnych oraz narzędzi zawodowych.
Model ten zapewnia elastyczność i zmniejsza początkowe wydatki, ale jednocześnie tworzy regularne zobowiązania finansowe. Problemem nie są same subskrypcje, lecz ich kumulowanie się oraz automatyczne odnawianie. Nawet niewielkie kwoty mogą stopniowo ograniczać dostępne środki.
W porównaniu z kosztami mieszkaniowymi wpływ gospodarki subskrypcyjnej jest drugorzędny ale nie mniej istotny ze względu regularnych wydatków.
Pracować należy tam, gdzie życie kosztuje najwięcej
Europejska gospodarka koncentruje wysoko wynagradzane miejsca pracy w dużych aglomeracjach. Jednocześnie przeprowadzka do tańszego miasta może oznaczać utratę możliwości zawodowych, dostępu do uczelni lub sieci kontaktów.
Młody Europejczyk często staje więc przed wyborem – pozostać w drogim mieście ze względu na perspektywy kariery czy przeprowadzić się do tańszego regionu, ryzykując obniżenie przyszłych dochodów.
Badanie Eurofound potwierdza, że właśnie obszary miejskie charakteryzują się szczególnie poważnym niedoborem mieszkań na wynajem dostępnych cenowo dla młodych pracowników.
Nierówność kapitału początkowego
Problemy finansowe pokolenia Z pogłębia nierówny dostęp do kapitału rodzinnego, który coraz częściej decyduje o możliwościach zakupu pierwszego mieszkania.
Poprzednie pokolenia, a zwłaszcza tzw. baby boomers, miały możliwość nabywania nieruchomości w czasach, gdy ich ceny były znacznie korzystniejsze w stosunku do przeciętnych dochodów. Od lat 70. XX wieku wielu właścicieli zgromadziło pokaźny majątek dzięki wieloletniemu wzrostowi wartości mieszkań i domów. Część tego kapitału jest reinwestowana w kolejne nieruchomości, nabywane nie na własne potrzeby mieszkaniowe, lecz w celu osiągania zysków z wynajmu i dalszego wzrostu cen. W rezultacie młodsze pokolenia muszą konkurować na rynku nie tylko między sobą, ale również z inwestorami dysponującymi wielokrotnie większym kapitałem. Co więcej, właściciele nieruchomości mają ekonomiczny interes w utrzymywaniu wysokiej wartości swoich aktywów, co może sprzyjać sprzeciwowi wobec niektórych reform mieszkaniowych. W ten sposób pogłębia się nierówność między tymi, którzy już posiadają majątek, a tymi, którzy dopiero próbują zdobyć własne mieszkanie.
Źródło: https://www.reddit.com/r/europe/comments/1gjjhk1/gen_z_and_young_millennial_employees_are_missing/
Dodatkowe pułapki
Problemy finansowe pokolenia Z a kryzys pierwszej pracy
Europejski absolwent mierzy się z klasycznym paradoksem, aby zdobyć pracę wymagającą kwalifikacji, często potrzebuje doświadczenia, ale aby zdobyć doświadczenie, musi najpierw znaleźć pracę. Konkurencję dodatkowo zwiększają internacjonalizacja rynku pracy, cyfrowe systemy selekcji kandydatów oraz rozbieżności między programami akademickimi a praktycznymi potrzebami pracodawców.
Dodatkowym i nie mniej ważnym wyzwaniem staje się sztuczna inteligencja. Automatyzacja rutynowych zadań biurowych zmienia charakter podstawowych stanowisk, od których młodzi specjaliści tradycyjnie rozpoczynali karierę i w końcu mają problem by otrzymać letnie doświadczenie by wydostać się gdzie kolwiek poniewarz to pracodawcy decydują o tym, że zatrudnić sztuczną inteligencje bardziej się opłaca niż młodego i niedoświadczonego pracownika.
Praktyczne kompetencje można rozwijać również poza uczelnią, uczestnicząc w warsztatach dziennikarskich i szkoleniach organizowanych przez Europejską Organizację Burza Rozkwitu.
Dyplom bez gwarantowanej premii finansowej
Szkolnictwo wyższe w wielu państwach UE jest bezpłatne lub subsydiowane dla określonych kategorii studentów. Europejski problem często przejawia się w kosztach utrzymania podczas studiów, konieczności łączenia pracy z nauką, bezpłatnych praktykach, długotrwałym poszukiwaniu pierwszego stabilnego zatrudnienia oraz rosnącej konkurencji między absolwentami. Wzrost odsetka osób z wyższym wykształceniem przynosi pozytywne efekty dla kapitału ludzkiego Europy.
Jednak sam dyplom przestaje być wystarczającym źródłem przewagi konkurencyjnej. Coraz większego znaczenia nabierają kompetencje praktyczne, doświadczenie zawodowe, znajomość języków oraz zdolność funkcjonowania w środowisku międzynarodowym.
Problemy finansowe pokolenia Z pokazują, że wyższe wykształcenie pozostaje istotnym zasobem, ale nie zapewnia automatycznie przewagi na konkurencyjnym rynku pracy.
Kolejki zamiast rachunków za ubezpieczenie
Europejskie państwa w większości zapewniają ochronę zdrowotną poprzez systemy powszechnego lub obowiązkowego ubezpieczenia, choć dostępność usług znacznie się różni.
Według Eurostatu w 2024 roku 3,6% osób w wieku co najmniej 16 lat, które potrzebowały badania lub leczenia, deklarowało brak możliwości ich uzyskania ze względu na koszty, czas oczekiwania albo odległość. W Grecji wskaźnik ten wynosił 21,9%, w Finlandii 12,4%, a w Estonii 11,2%.
Europejska pułapka polega więc nie tyle na utracie ubezpieczenia przy zmianie pracodawcy, ile na konieczności ponoszenia dodatkowych kosztów prywatnych konsultacji, badań diagnostycznych czy leczenia stomatologicznego, gdy publiczny system nie zapewnia terminowego dostępu do usług.
Kredyty konsumpcyjne i iluzja dostępności
Systemy odroczonych płatności, krótkoterminowe raty i kredyty konsumpcyjne tworzą poczucie dostępności produktów nawet przy braku odpowiednich oszczędności.
Unia Europejska rozszerzyła regulacje dotyczące takich produktów poprzez dyrektywę (UE) 2023/2225 w sprawie kredytów konsumenckich, obejmując również określone schematy Buy Now, Pay Later. Europejskie instytucje dostrzegają ryzyko nadmiernego zadłużania konsumentów. Kredyt może być racjonalnym instrumentem finansowym, ale nie jest w stanie zrekompensować trwałego niedoboru dochodów.
Jeżeli miesięczna konsumpcja systematycznie przewyższa zarobki, rozłożenie płatności na raty jedynie przenosi problem w przyszłość.
Źródło: https://landrumhr.com/blogs/making-millennials-work/
Jak europejscy zoomersi mogą zmieniać zasady gry?
Kryzysu dostępności mieszkań ani nierówności kapitałowych nie da się przezwyciężyć wyłącznie indywidualnym oszczędzaniem. Młodzi dysponują jednak możliwościami, które nie istniały lub były mniej dostępne dla wcześniejszych pokoleń.
Bezpośredni kontakt z pracodawcami zamiast biernego poszukiwania ofert
Bezpośrednie nawiązywanie kontaktów z przedsiębiorstwami, kierownikami projektów oraz społecznościami zawodowymi może uzupełniać tradycyjne wysyłanie CV przez portale rekrutacyjne.
Jednocześnie UE dysponuje instytucjonalnymi instrumentami wsparcia zatrudnienia młodzieży.
Przykładem jest program Youth Guarantee, przewidujący, że osoby poniżej 30. roku życia powinny otrzymać dobrej jakości ofertę pracy, dalszej edukacji, stażu lub przygotowania zawodowego w ciągu czterech miesięcy od utraty zatrudnienia bądź zakończenia formalnej edukacji. Jest to zobowiązanie państw dotyczące organizacji wsparcia.
Arbitraż geograficzny na europejskim rynku pracy
Możliwość uzyskiwania dochodów od przedsiębiorstwa działającego na droższym rynku przy jednoczesnym zamieszkiwaniu w tańszym regionie stanowi potencjalną przewagę gospodarki cyfrowej. Przykładowo współpraca z firmami z Niemiec, Niderlandów lub Skandynawii może być korzystna dla osoby mieszkającej w Polsce albo innym kraju o niższych kosztach życia.
Zależy to jednak od warunków wynagrodzenia, podatków, ubezpieczeń społecznych, prawa pracy oraz polityki pracodawcy. Program EURES Targeted Mobility Scheme wspiera poszukiwanie pracy w innych państwach europejskich i na określonych warunkach może finansować kursy językowe, przeprowadzkę, podróż lub uznawanie kwalifikacji zawodowych.
Własne mieszkanie zamiast drogiego wynajmu — najtańsze rozwiązania dla młodzieży w Polsce
Alternatywą dla wieloletniego wynajmu i kosztownej budowy domu może być zakup niewielkiego mieszkania z rynku wtórnego, szczególnie w miastach oferujących rozwiniętą komunikację publiczną.
Przykładem jest Wrocław, gdzie według danych NBP średnia cena transakcyjna mieszkań na rynku wtórnym w drugim kwartale 2026 roku wynosiła 12 590 zł/m². Jednak wśród ofert sprzedaży można znaleźć niewielkie kawalerki o powierzchni około 20–30 m², kosztujące od niespełna 300 tys. do około 400 tys. zł.
W październiku 2026 roku na rynku pojawiały się między innymi mieszkania o powierzchni 25,1 m² przy ul. Jedności Narodowej za 285 tys. zł, 26,8 m² przy ul. Inżynierskiej za 360 tys. zł oraz 31,2 m² przy ul. Gubińskiej na Nowym Dworze za 369 tys. zł. Wszystkie te lokalizacje zapewniają dostęp do komunikacji miejskiej, pozwalając ograniczyć dodatkowe koszty utrzymywania samochodu.
Zakup kawalerki za 285 tys. zł przy 10-procentowym wkładzie własnym wymagałby wniesienia 28,5 tys. zł, a szacunkowa rata kredytu na 30 lat przy oprocentowaniu 6,07% wynosiłaby około 1549 zł miesięcznie. Do tego należy doliczyć koszty administracyjne, ogrzewanie, media, ubezpieczenie i konserwację mieszkania.
W Polsce funkcjonuje ponadto Rodzinny Kredyt Mieszkaniowy, umożliwiający przy spełnieniu ustawowych warunków sfinansowanie zakupu bez wkładu własnego. Program nie gwarantuje jednak przyznania kredytu osobom bez odpowiednio stabilnych dochodów.
Młodzi nabywcy powinni zwracać szczególną uwagę na status prawny lokali. Najbezpieczniejszym wariantem własnościowym jest samodzielny lokal mieszkalny z uregulowanym stanem prawnym i księgą wieczystą. Znacznie tańsze oferty mogą dotyczyć lokali użytkowych, udziałów w większej nieruchomości albo mieszkań wymagających kosztownego remontu.
Przykład Wrocławia pokazuje, że kompaktowe mieszkanie w istniejącym budynku może być znacznie bardziej racjonalnym rozwiązaniem niż budowa niewielkiego domu. Zakup działki, wykonanie przyłączy, budowa fundamentów oraz lokalizacja oddalona od centrum mogą bowiem zniwelować oszczędności wynikające z mniejszej powierzchni budynku.
Najbardziej perspektywicznym rozwiązaniem dla młodego mieszkańca miasta może więc okazać się niewielka, prawnie wyodrębniona kawalerka z rynku wtórnego, położona w sąsiedztwie tramwaju, zamiast większej nieruchomości wymagającej wieloletniego zadłużenia lub codziennego korzystania z samochodu.
Prioretyzacja finansowa oraz ograniczanie regularnych wydatków
Racjonalne zarządzanie subskrypcjami, planowanie zakupów spożywczych, korzystanie z transportu publicznego i unikanie wysoko oprocentowanych kredytów konsumpcyjnych może poprawić miesięczną płynność finansową. Należy jednak odpowiednio ustalać priorytety.
Jakiekakolwiek podwyższka kosztów najmu np. o 200 euro często ma znaczący wpływ na budżet młodej osoby, która nawet może żyć jak mnich i kupować tylko potrzebne rzeczy dla siebie, nie chodzić na kluby etc.. Dlatego oplaca się nie płacić w pełnia za wszystkie serwisy a wspólnie z innymi przyjacielmi dzielić wydatki na online serwisy – tak to wymyślili i robią zoomerzy.
Oszczędzanie ma sens jako sposób tworzenia rezerwy finansowej, która w przyszłości zapewni większą swobodę wyboru.
Źródło: https://www.thebeiruter.com/articledetails/2296
Przedsiębiorczość i dywersyfikacja źródeł dochodów
Problemy finansowe pokolenia Z skłaniają część młodych Europejczyków do poszukiwania dodatkowych źródeł dochodu i alternatyw wobec tradycyjnego zatrudnienia.
Rynek europejski stwarza możliwości nie tylko dla tradycyjnych startupów, lecz także dla małych agencji cyfrowych, spółdzielni, przedsiębiorstw społecznych, firm konsultingowych, branż kreatywnych i transgranicznego świadczenia usług.
Coraz częściej młodzi ludzie, jeśli mają taką możliwość, podejmują pracę w kilku miejscach jednocześnie. Jednocześnie część przedstawicieli pokolenia Z odpowiada na trudności rekrutacyjne własną przedsiębiorczością, zakładając firmy i tworząc miejsca pracy dla swoich rówieśników. W ten sposób budują alternatywę wobec przedsiębiorstw, które decydują się na zastępowanie pracowników sztuczną inteligencją.
Jednym z instrumentów wsparcia jest Erasmus for Young Entrepreneurs. Program umożliwia początkującym przedsiębiorcom zdobywanie praktycznego doświadczenia we współpracy z doświadczonym przedsiębiorcą w innym kraju przez okres od jednego do sześciu miesięcy, przy częściowym wsparciu finansowym ze środków Unii Europejskiej.
Własna działalność gospodarcza nie gwarantuje jednak ani wysokich dochodów, ani odporności na bankructwo. W Polsce szczególnym problemem pozostają obciążenia podatkowo-składkowe oraz niestabilność przepisów, które mogą dodatkowo osłabiać rentowność małych przedsiębiorstw, nawet gdy ich produkty lub usługi znajdują nabywców.
Według badania Grant Thornton z 2025 roku aż 62% ankietowanych przedsiębiorców uznało tempo zmian przepisów podatkowych i księgowych za zbyt wysokie. Natomiast raport Barometr prawa 2026 wykazał, że w 2025 roku weszło w życie 405 nowych przepisów dotyczących przedsiębiorstw, a 772 kolejne zmieniły swoje brzmienie.
Problem ma również wymiar finansowy. W 2026 roku przedsiębiorca prowadzący jednoosobową działalność gospodarczą, niekorzystający z ulg, płaci miesięcznie 1926,76 zł pełnych składek społecznych (wraz z dobrowolnym ubezpieczeniem chorobowym) oraz co najmniej 432,54 zł składki zdrowotnej, przy rozliczaniu według skali podatkowej lub podatku liniowego. Łącznie daje to 2359,30 zł miesięcznie, jeszcze przed zapłatą podatku dochodowego i pokryciem pozostałych kosztów działalności. Początkujący przedsiębiorcy mogą jednak korzystać z ulg, a wysokość składek zależy od ich sytuacji i formy opodatkowania.
Badania Polskiego Instytutu Ekonomicznego potwierdzają, że rosnące koszty prowadzenia działalności są poważną barierą dla polskiego biznesu. W marcu 2026 roku 68% ankietowanych firm wskazywało koszty pracownicze jako dużą lub bardzo dużą przeszkodę. Nie są to wyłącznie podatki, lecz również wynagrodzenia i pozostałe koszty zatrudnienia.
Nie można zatem jednoznacznie stwierdzić, że system podatkowy częściej prowadzi przedsiębiorstwa do upadłości niż brak klientów czy konkurencja rynkowa. Dostępne badania wskazują jednak, że presja kosztowa, obowiązkowe składki, złożoność podatków i częste zmiany prawa mogą wspólnie ograniczać zdolność małych firm do rozwoju oraz akumulacji kapitału.
Dla młodych Europejczyków przedsiębiorczość pozostaje więc szansą na niezależność finansową, ale wymaga nie tylko pomysłu i klientów, lecz także kapitału rezerwowego, znajomości przepisów oraz ostrożnego zarządzania kosztami. W Polsce bezpieczniejszym sposobem przetestowania niewielkiego przedsięwzięcia może być działalność nierejestrowana, o ile spełnione są odpowiednie warunki prawne.
Gospodarka kolektywna i współpraca
Jedną z mniej eksponowanych alternatyw wobec indywidualnego gromadzenia kapitału w Europie jest własność spółdzielcza. Spółdzielnie mieszkaniowe, wspólne przestrzenie pracy, przedsiębiorstwa społeczne oraz organizacje wzajemnego finansowania umożliwiają podział kosztów między uczestników. Szczególnie perspektywiczne mogą być modele, w których grupa osób wspólnie inwestuje w lokale, wyposażenie lub infrastrukturę, zamiast ponosić pełne koszty samodzielnie.
Eurofound wskazuje kolektywne formy zamieszkania jako jedną z możliwych odpowiedzi na kryzys dostępności mieszkań, choć ich skuteczność zależy od przepisów, finansowania i specyfiki danego Europejskiego rynku.
Od oszczędności do budowania własnego kapitału
Niezależność finansowa oznacza nie tylko odpowiednio wysokie wynagrodzenie, lecz także możliwość stopniowego gromadzenia aktywów.
Dla młodej osoby zaczynającej od zera racjonalna kolejność działań może obejmować utworzenie funduszu awaryjnego, spłatę kosztownych zobowiązań, inwestowanie w kompetencje zawodowe, a następnie długoterminowe inwestowanie zgodne z indywidualną tolerancją ryzyka.
Europejski rynek oferuje regulowane, zdywersyfikowane fundusze inwestycyjne, w tym UCITS ETF, które mogą zapewniać dostęp do międzynarodowych rynków kapitałowych. Stopy zwrotu nie są jednak gwarantowane, a straty inwestycyjne pozostają realnym ryzykiem. Celem nie powinno być szybkie wzbogacenie się, lecz stopniowe ograniczanie zależności od jednego źródła dochodu.
Jak rozwiązać problemy finansowe pokolenia Z w Europie?
Jeżeli ceny mieszkań będą systematycznie przekraczać możliwości finansowe kolejnych pokoleń, oszczędzanie na produktach spożywczych czy usługach cyfrowych nie przywróci dostępności własności mieszkaniowej.
Europejska polityka mieszkaniowa wymaga zwiększenia podaży mieszkań dostępnych cenowo, efektywniejszego wykorzystania pustostanów, wspierania najmu społecznego oraz usprawnienia regulacji urbanistycznych.
Wnioski z badania Eurofound z 2025 roku wskazują, że polityka zwiększania podaży mieszkań ma większy potencjał na rynkach dotkniętych ich niedoborem niż odizolowane dopłaty finansowe dla kupujących. Subsydiowanie popytu bez zwiększania skali budownictwa może częściowo przekładać się na dalszy wzrost cen.
Rynek pracy również wymaga bardziej dostępnych stanowisk początkowych, dobrej jakości płatnych staży oraz lepszej współpracy między uniwersytetami a pracodawcami.
Polityka młodzieżowa powinna być oceniana nie tylko na podstawie liczby zatrudnionych absolwentów, lecz także ich zdolności do finansowania samodzielnego życia, zakładania rodzin, rozwijania przedsiębiorstw oraz gromadzenia własnego kapitału. W przeciwnym razie Europa ryzykuje powstanie społeczeństwa z coraz lepiej wykształconą ludnością, w którym niezależność ekonomiczna będzie w coraz większym stopniu zależeć od dziedziczonego majątku i wsparcia rodzinnego, co znacza że dla większości młodych ludzi dostęp do nowego swojego mieszkania będzie odcięty oraz będą istotne problemy z rynkiem pracy.
Kwestia ekonomicznej przyszłości młodego pokolenia wiąże się również z szerszą debatą o integracji europejskiej, którą podejmujemy w analizie koncepcji integracji europejskiej Jürgena Habermasa.
Źródło: https://builtin.com/recruiting/gen-z-workforce
Pokolenie Z obnaża rynkowe sprzeczności
Pokolenie Z dorastało w warunkach cyfryzacji, kryzysów gospodarczych, pandemii, wstrząsów inflacyjnych oraz pełnoskalowej wojny Rosji przeciwko Ukrainie, która stała się kolejnym czynnikiem niestabilności na kontynencie.
Europejskie rynki pracy, systemy edukacyjne i mechanizmy ochrony socjalnej są zbyt zróżnicowane, aby formułować uogólnienia, więc optymalnym rozwiązaniem jest poszczególne badanie konkretnego państwa Europy.
Badania potwierdzają natomiast jedną sprzeczność strukturalną – wzrost poziomu wykształcenia i aktywności ekonomicznej nie gwarantuje młodym dostępu do mieszkań ani możliwości gromadzenia majątku.
Indywidualna adaptacja — praca zdalna, przedsiębiorczość, dyscyplina budżetowa, kompaktowe mieszkalnictwo czy mobilność międzynarodowa — poprawia osobiste perspektywy w odnalezieniu pracy.
Jednak rezultat w skali europejskiej będzie zależeć od polityki mieszkaniowej, społecznej, edukacyjnej i gospodarczej poszczególnych państw oraz instytucji Unii Europejskiej.
Problemy finansowe pokolenia Z są zatem nie tylko wyzwaniem indywidualnym, lecz także sprawdzianem zdolności europejskich gospodarek do zapewnienia awansu społecznego bez konieczności dziedziczenia majątku.
Najważniejsze pytanie dla Europy nie brzmi zatem, czy pokolenie Z jest gotowe pracować według starych ustalonych zasad rynku 1975 roku, lecz czy europejski model gospodarczy jest w stanie zapewnić pracującemu młodemu człowiekowi niezależność bez odziedziczonego kapitału.
Źródła i opracowania
Poniżej przedstawiono najważniejsze źródła statystyczne i instytucjonalne, na których oparto artykuł.
- Eurofound (2025). Foundational challenges: The housing struggles of Europe’s youth. Kompleksowe badanie kryzysu mieszkaniowego młodzieży, rynku najmu, własności oraz możliwych rozwiązań politycznych.
https://www.eurofound.europa.eu/en/publications/all/youth-and-housing-europe-challenges-and-policy-responses - Eurostat (2026). When do young people leave the parental home? Dane dotyczące wieku wyprowadzki z domu rodzinnego w państwach UE.
https://ec.europa.eu/eurostat/web/products-eurostat-news/w/ddn-20260915-1 - Eurostat (2026). House prices and rents, Q1 2026. Dynamika cen nieruchomości mieszkaniowych oraz czynszów.
https://ec.europa.eu/eurostat/web/products-eurostat-news/w/ddn-20260702-2 - Eurostat (2026). Unemployment, August 2026. Dane dotyczące bezrobocia ogółem oraz bezrobocia młodzieży.
https://ec.europa.eu/eurostat/de/web/products-euro-indicators/w/3-01102026-ap - Eurostat (2026). Tertiary education attainment, 2025. Odsetek młodych dorosłych z wyższym wykształceniem.
https://ec.europa.eu/eurostat/web/products-eurostat-news/w/ddn-20260903-1 - Eurostat (2026). Young people neither in employment nor in education and training, 2025. Dane o młodzieży NEET.
https://ec.europa.eu/eurostat/de/web/products-eurostat-news/w/ddn-20260528-2 - Eurostat (2025). Unmet needs for medical examination and care, 2024. Dane o niezaspokojonych potrzebach medycznych.
https://ec.europa.eu/eurostat/fr/web/products-eurostat-news/w/ddn-20250820-2 - European Commission. The reinforced Youth Guarantee. Europejskie instrumenty wsparcia zatrudnienia młodzieży.
https://employment-social-affairs.ec.europa.eu/policies-and-activities/eu-employment-policies/youth-employment-support/reinforced-youth-guarantee_en - EURES. Targeted Mobility Scheme. Instrument wspierający transgraniczną mobilność zawodową.
https://eures.europa.eu/eures-services/eures-targeted-mobility-scheme-tms_en - Parlament Europejski i Rada UE (2023). Dyrektywa (UE) 2023/2225 w sprawie umów o kredyt konsumencki.
https://eur-lex.europa.eu/eli/dir/2023/2225/oj
Uwaga metodologiczna: Poszczególne dane statystyczne pochodzą z różnych lat, zgodnie z okresami objętymi wskazanymi publikacjami. W artykule rozróżniono potwierdzone dane empiryczne, interpretacje ekonomiczne oraz scenariusze ilustracyjne. Pojęcie „pokolenie Z” stosowane jest w szerokim znaczeniu publicystycznym; przedziały wiekowe uwzględniane w poszczególnych badaniach nie zawsze odpowiadają dokładnie granicom demograficznym tej generacji.
Opracowano na podstawie europejskich danych statystycznych, badań Eurofound i materiałów instytucji Unii Europejskiej, z inspiracji pierwotnym materiałem wideo: https://youtu.be/QgABTI9Ct_k.